DAX - Ahora puede volver a subir!
El oscilador de seguimiento de tendencias de Schrödinger pronostica la evolución futura del DAX como una distribución de probabilidades basada en un modelo inspirado en la física cuántica.
¿Qué es el oscilador de seguimiento de tendencias de Schrödinger (STO)?
El STO es un modelo de previsión para el DAX: no pronostica la evolución futura de las cotizaciones del DAX basándose en una trayectoria fija, sino como una distribución de probabilidades, del mismo modo que la física cuántica describe la ubicación de una partícula como una nube de probabilidad. Según este modelo, el futuro no está escrito en piedra, sino que es, en principio, incierto.
¿Qué indica actualmente el STO?
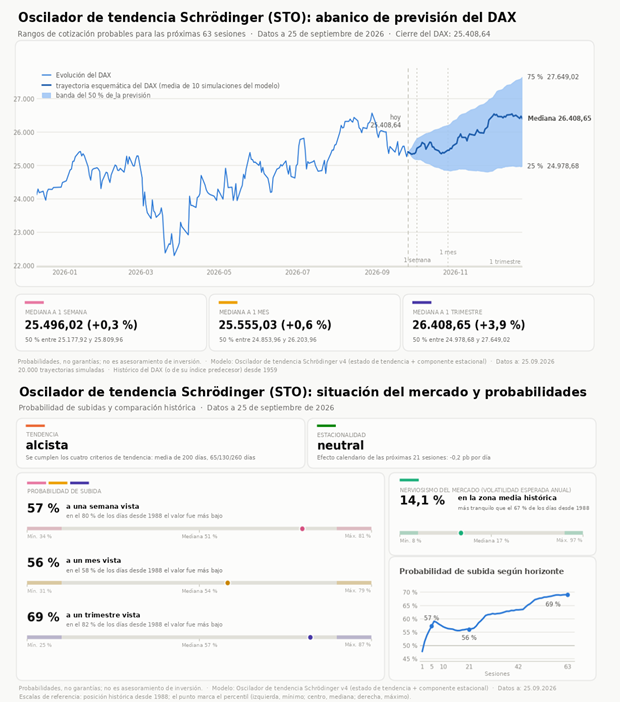
Según el STO, la probabilidad de que las cotizaciones del DAX suban se ha incrementado ligeramente en estos momentos. En el horizonte semanal se sitúa en el 57% y en el mensual, en el 56%. En el horizonte trimestral, la probabilidad de que las cotizaciones del DAX suban, según el STO, se sitúa actualmente incluso en el 69%. Así, los tres valores se sitúan por encima de la mediana a largo plazo de las previsiones del STO calculadas retrospectivamente. En las últimas semanas, esto solo se aplicaba al valor trimestral.
Cuatro de los próximos cinco días de negociación coinciden con el cambio de mes, lo que en el STO constituye el efecto calendario individual más fuerte. Sin embargo, más allá de eso, el panorama también ha mejorado en términos generales: el viento en contra estacional de septiembre —la señal de alerta más fiable del modelo en las pruebas retrospectivas— ha desaparecido —el campo estacional es neutral para los próximos 21 días hábiles— y el horizonte trimestral se extiende ahora hasta poco antes de Navidad, es decir, a través de los meses de noviembre y diciembre, que son fuertes desde el punto de vista estacional y para los que el campo estacional indica un viento a favor.
Mientras tanto, el componente de tendencia sigue apuntando al alza según los cuatro criterios. Tras una subida semanal del 0,4%, el DAX cotiza un 2,4 % por encima de su media móvil de 200 días, frente al 2,2% de hace una semana.
El rango de fluctuación previsto ha vuelto a descender en esta semana bursátil relativamente tranquila y se sitúa en la media histórica, aunque ahora en el extremo más tranquilo de la mediana a largo plazo. El STO apunta actualmente a una volatilidad anualizada del 14,1%, frente al 16,3% de hace una semana. Desde 1988, la previsión retroactiva de la volatilidad ha sido superior en el 67% de todos los días de negociación. Quien haya entrado en pánico, puede relajarse.
El rango de fluctuación previsto ha seguido aumentando con la caída de las cotizaciones del viernes y se sitúa ahora casi exactamente en la mediana a largo plazo, es decir, en la media histórica, muy lejos de la fase estival, caracterizada por una tranquilidad excepcional. El STO apunta actualmente a una volatilidad anualizada del 16,3%, frente al 15,0% de hace una semana.
¿Hasta qué punto son fiables los resultados?
El STO se ha sometido al método de prueba más riguroso disponible: un backtest «walk-forward» que abarca más de 9.770 días de negociación, desde 1988 hasta el año 2026, con recalibración anual y sin ningún tipo de predicción del futuro. A la hora de predecir los rangos y riesgos futuros de los precios, el STO supera a todos los modelos clásicos de referencia analizados, desde la distribución normal hasta el GARCH estándar.
Los componentes de tendencia y estacionalidad incluidos en el STO mejoran notablemente la predicción en fases alcistas. Cuando el modelo señalaba una probabilidad alcista superior a la media, el DAX cerraba posteriormente al alza en el 66% (perspectiva mensual) y el 70% (perspectiva trimestral) de los casos, frente al 56% y el 61%, respectivamente, en el resto de días. El STO es, por tanto, sobre todo un detector de factores favorables: identifica las fases en las que la dirección de la tendencia, la estacionalidad y una volatilidad del mercado inferior a la media apuntan a una subida de las cotizaciones.
Si se hubiera invertido en el DAX únicamente cuando se pronosticaban cotizaciones al alza en al menos uno de los tres horizontes temporales (semana, mes, trimestre), se habría obtenido un rendimiento claramente superior al del DAX: sin apalancamiento, la rentabilidad habría sido del 11,8% anual en lugar del 8,9% anual de la estrategia «buy and hold», y con un apalancamiento triple, del 24,8% anual en lugar del 11,9% anual.
¿Te sirvió este artículo?
Suscríbete gratis para recibir el boletín semanal y no perderte el próximo.
Suscríbete gratisContenido exclusivamente informativo y educativo. No constituye asesoramiento de inversión ni recomendación individualizada de compra o venta.