La brecha de la IA entre EE. UU. y Europa: los datos detrás de un diagnóstico catastrofista
Solo tres empresas estadounidenses, Amazon, Microsoft y Google, controlan cerca del 70 % del mercado europeo de la nube. Los proveedores europeos, todos juntos, apenas llegan al 15 %. Con este tipo de datos de fondo, el analista Robert Sterling publicó en X un comentario muy compartido: según él, la inteligencia artificial está condenando a Europa a quedarse atrás de forma permanente. ¿Tiene razón?
Lo que plantea Sterling
Sterling sostiene que la IA está ampliando cada día la distancia tecnológica entre EE. UU. y Europa. Su argumento central es económico: a medida que la IA sustituya trabajo de oficina, las empresas europeas gastarán menos en salarios y más en «tokens» (las unidades con las que se paga el uso de un modelo de IA). Ese dinero, que antes se quedaba en Europa, acabaría en las cuentas de OpenAI, Anthropic, NVIDIA, Google y Meta.
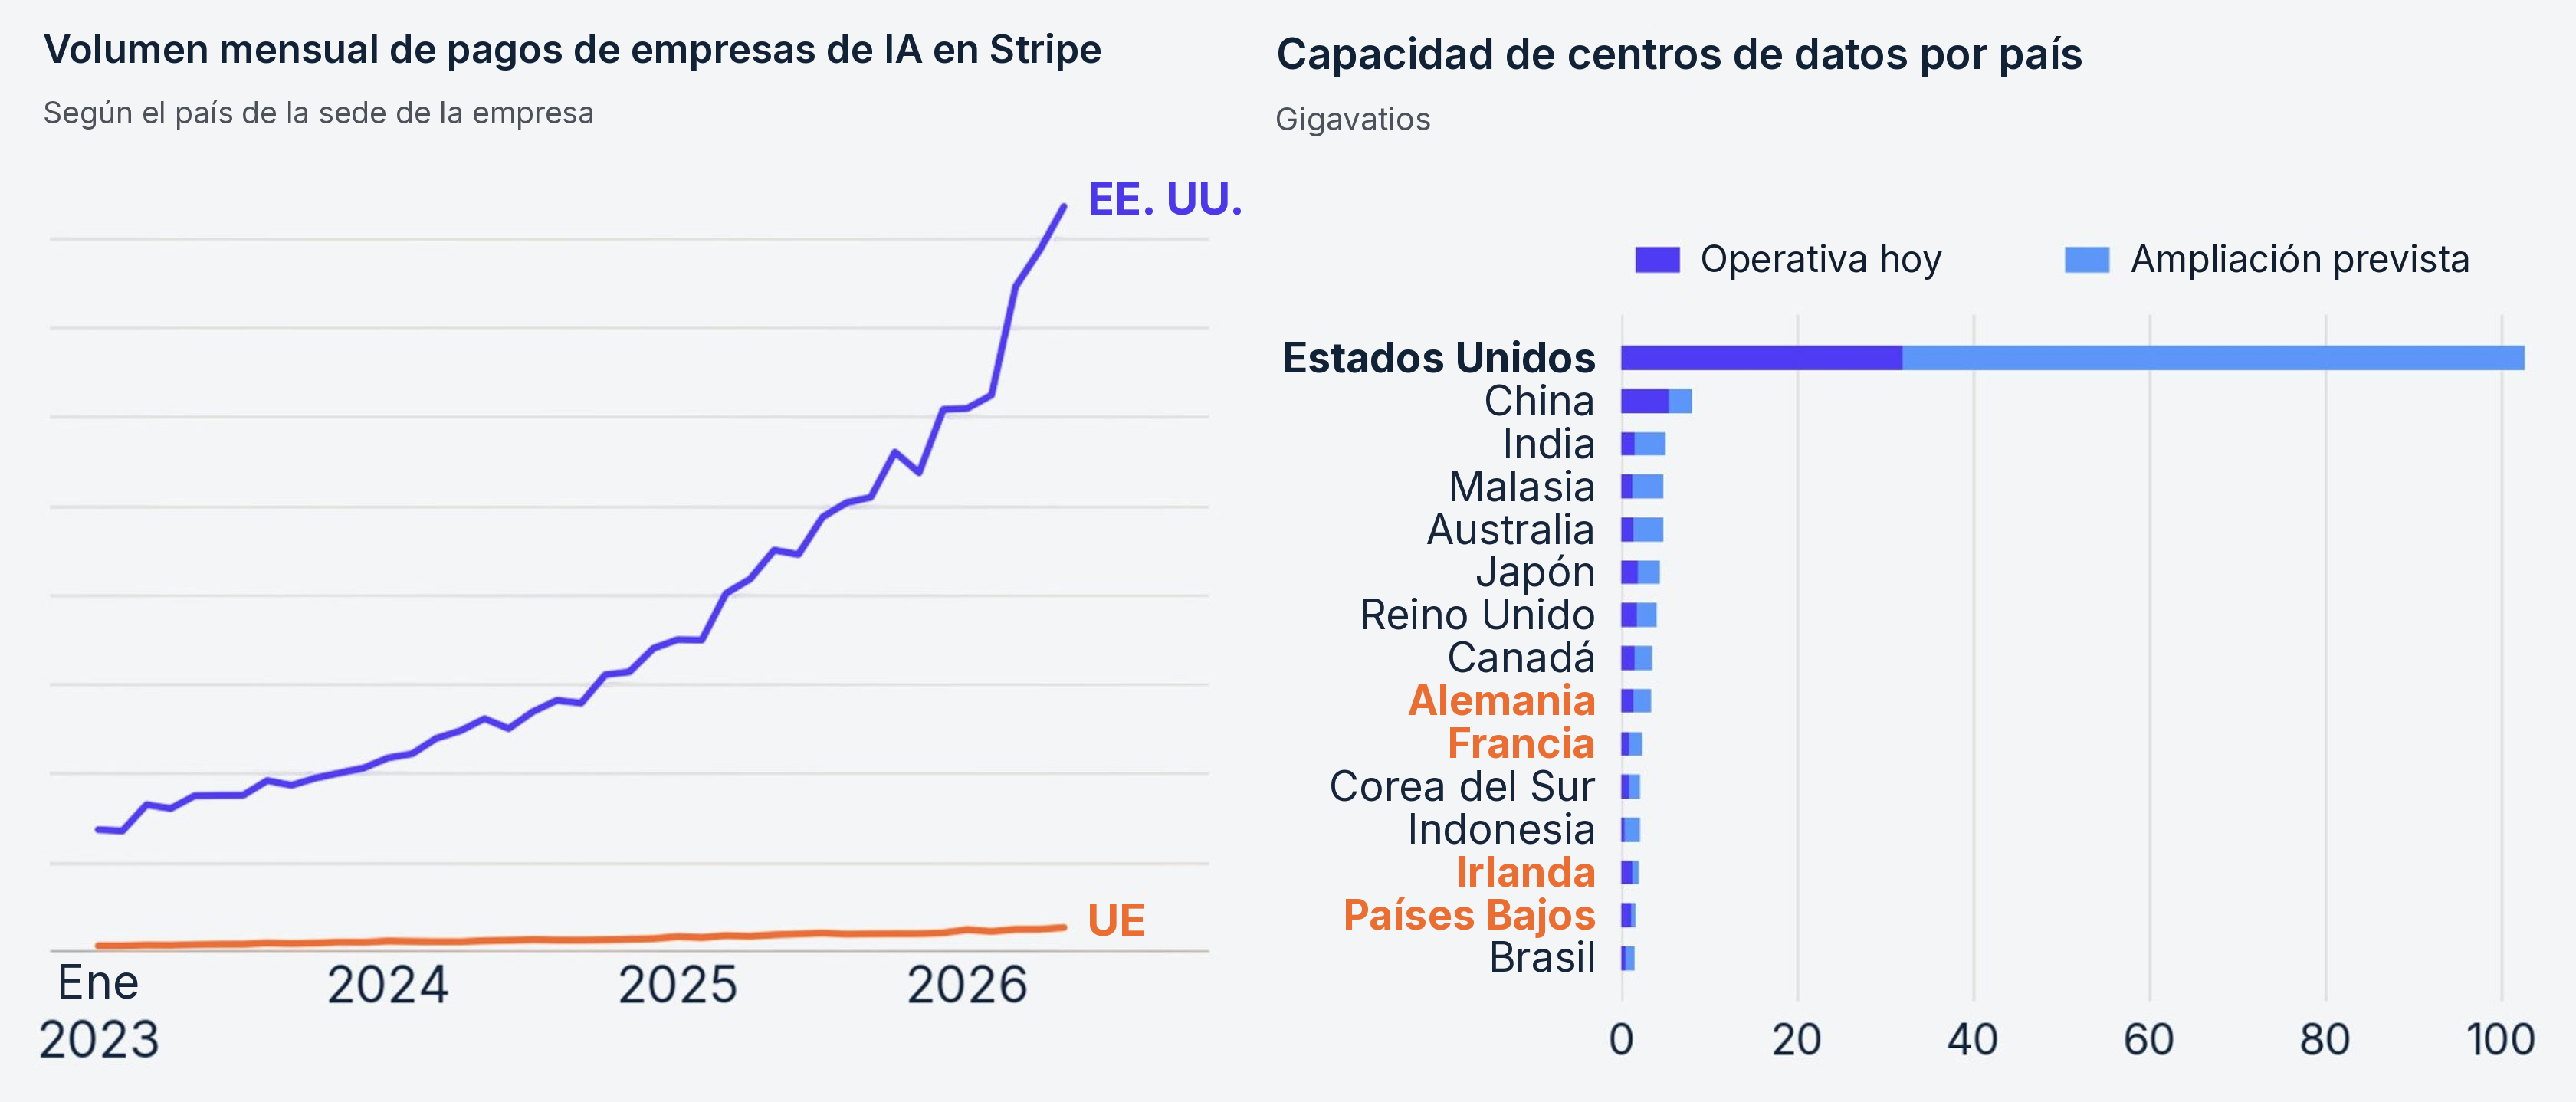
Para Sterling, Europa ni siquiera compite: no tiene laboratorios de IA punteros, ni grandes proveedores de nube propios, y apenas construye centros de datos. Su conclusión es tajante: una tragedia que Europa se ha buscado sola, con exceso de regulación, mercados de capital débiles y fuga de talento.
Lo que confirman los datos
La escala de la inversión estadounidense es real. UBS prevé que el capex (gasto en inversión física, como centros de datos y chips) de los hiperescaladores (los grandes proveedores de nube) pase de 1,009 billones de dólares en 2026 a 1,447 billones en 2027 y 1,619 billones en 2028.
Los laboratorios de IA también mueven cifras sin precedentes. OpenAI cerró en marzo de 2026 una ronda de 122.000 millones de dólares con una valoración de 852.000 millones, y Anthropic levantó 65.000 millones en mayo con una valoración de 965.000 millones. Además, OpenAI prevé un flujo de caja libre negativo de 278.000 millones entre 2026 y 2030, es decir, gastará mucho más de lo que ingresa.
En capital riesgo, la distancia es enorme: en IA, Europa captó 14.000 millones de dólares frente a 146.000 millones en EE. UU.
Dónde exagera
El diagnóstico es sólido, pero varias afirmaciones no resisten un examen detallado.
«Europa no tiene laboratorios punteros». Sterling descarta a Mistral sin más argumentos. Es cierto que juega en otra liga, pero en junio de 2026 levantó 3.500 millones de dólares con una valoración de 20.000 millones, y construye infraestructura propia: un centro de datos cerca de París con 13.800 chips de Nvidia y el objetivo de alcanzar 200 MW de capacidad en Europa a finales de 2027.
«Europa apenas construye centros de datos». Va muy por detrás, pero no está parada. El 30 de julio de 2026 la UE lanzó la licitación de hasta siete gigafactorías de IA (grandes centros de cálculo para entrenar modelos), con 10.000 millones de dinero público y el objetivo de atraer otros 20.000 millones privados. Eso sí, las adjudicaciones no llegarán hasta principios de 2027: por ahora son planes, no capacidad real.
«El ecosistema europeo equivale a un mercado secundario de EE. UU.». Es retórica. Las startups europeas captaron unos 44.000 millones de dólares en 2025, y Europa cuenta con casi 40.000 empresas tecnológicas financiadas. Es mucho menos que EE. UU., pero no es un ecosistema marginal.
El mecanismo que sí importa
Más allá del tono, Sterling acierta en algo clave: el problema no es solo tecnológico, sino de dónde se quedan los beneficios. Cada vez que una empresa europea sustituye trabajo por software de IA estadounidense, parte del valor que antes se quedaba en Europa (salarios, impuestos, consumo) se convierte en ingresos de empresas de EE. UU.
Esto no es una predicción: ya ocurre con la nube. Lo que hace la IA es acelerarlo.
Qué deberían vigilar los inversores
Quién captura los márgenes. Por ahora, los grandes ganadores están en la infraestructura: chips, nube y los propios laboratorios, casi todos estadounidenses.
Qué empresas europeas ganan productividad. Usar IA estadounidense no significa perder: una empresa europea que reduce costes con IA puede mejorar sus márgenes aunque pague la herramienta a un proveedor extranjero.
La ejecución de los planes europeos. Las gigafactorías y la inversión en centros de datos pueden crear oportunidades en sectores como el eléctrico o la construcción de infraestructura, pero dependen de que los proyectos se adjudiquen y construyan a tiempo.
El riesgo del lado estadounidense. Un gasto tan agresivo, con laboratorios que queman caja durante años, también implica riesgo si los ingresos no crecen al ritmo esperado.
Conclusión
El comentario de Robert Sterling tiene un sesgo claramente catastrofista, pero su diagnóstico de fondo es correcto: Europa depende de la tecnología y la infraestructura estadounidenses, y la IA amplía esa dependencia. Lo que no está escrito es que la situación sea permanente. Para el inversor, lo relevante no es el dramatismo, sino entender dónde se genera el valor y quién se lo queda.
Este contenido es informativo y no constituye una recomendación de inversión.
¿Te sirvió este artículo?
Suscríbete gratis para recibir el boletín semanal y no perderte el próximo.
Suscríbete gratisContenido exclusivamente informativo y educativo. No constituye asesoramiento de inversión ni recomendación individualizada de compra o venta.