Cómo comercializarán los mercados la Decisión de Tipos de la FED
(Comentario de Robin J. Brooks)
A medida que se acerca la reunión de la Fed de mañana, cada vez me da más pena Kevin Warsh. Los mercados ya tienen totalmente descontada una subida de 25 puntos básicos para esta semana, así que no va a ganar ningún punto por cumplir con eso. Es lo mínimo imprescindible. El problema para Warsh es que los mercados ya tienen totalmente descontada una nueva subida de 25 puntos básicos para diciembre y, después, dos subidas más para 2027. ¿Cómo se supone que va a cumplir con eso alguien a quien no le gusta la orientación prospectiva, por no hablar del hecho de que, en realidad, no hay ningún motivo para subir los tipos en primer lugar?
La reunión de la Fed de mañana se divide en dos partes. El comunicado del FOMC y el gráfico de «puntos» se harán públicos a las 14:00 (hora del Este). Será entonces cuando sepamos si la Fed subirá los tipos (lo hará) y si el gráfico de puntos muestra una o dos subidas para este año (mostrará una). A las 14:30 h (hora del Este) comenzará la rueda de prensa y ahí es donde empezarán los fuegos artificiales. La prensa le preguntará a Warsh —una y otra vez— si subirá los tipos tanto como descontan los mercados. No hay forma de que pueda responder a esto de manera satisfactoria para el mercado, así que ahí es donde se va todo al traste.
Teniendo en cuenta lo que se ha descontado en los mercados, la rueda de prensa tendrá un tono moderado, que es precisamente lo que metió a Warsh en problemas en la última reunión de la Fed, celebrada en julio. Mi hipótesis principal para mañana es que acabaremos en la misma situación: la Fed subirá los tipos, pero no será ni de lejos tan agresiva como esperan los mercados, por lo que tendremos otra ronda de rumores sobre la credibilidad de la Fed y un aumento de la pendiente de la curva de tipos. Esa no es una situación en la que los responsables políticos estadounidenses quieran volver a encontrarse. En mi opinión, existe un nuevo acuerdo entre el Tesoro y la Fed cuyo objetivo primordial es estabilizar los rendimientos a largo plazo. De hecho, esta es la motivación principal de la subida de mañana. El riesgo es que todo esto se vaya al traste en la rueda de prensa de mañana.
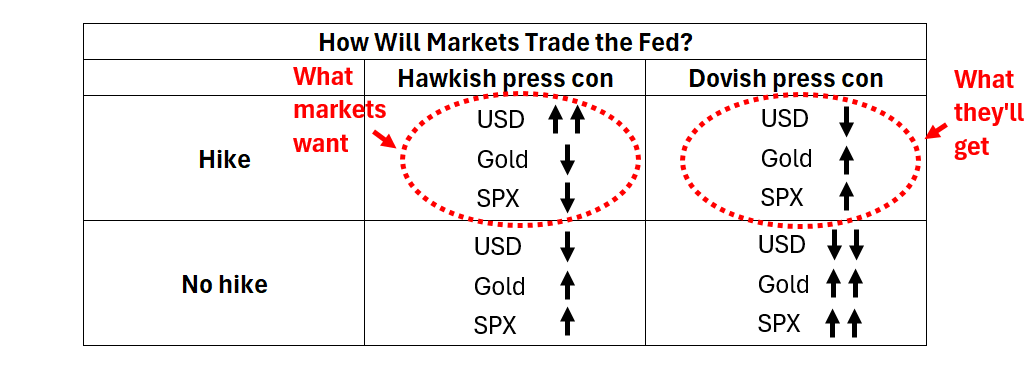
El diagrama abajo muestra cómo veo los mercados de cara a mañana. El recuadro superior izquierdo representa el resultado más «halcón» posible: una subida de tipos y una rueda de prensa con tono «halcón» que valide las expectativas del mercado. Esto es lo que quieren los mercados. El dólar subiría mucho (eso son dos flechas hacia arriba), el oro bajaría un poco (una flecha hacia abajo), al igual que el S&P 500. El problema de este escenario es que es totalmente improbable. En cambio, lo más probable es el cuadrado de la esquina superior derecha, en el que la Fed sube los tipos, pero la rueda de prensa acaba siendo moderada en comparación con las expectativas del mercado. Eso nos llevaría a un empinamiento de la curva de tipos, una caída del dólar y del oro, así como a una subida del S&P 500. El cuadrado inferior izquierdo presenta exactamente la misma evolución de los precios porque, si la Fed no sube los tipos, su credibilidad se verá gravemente mermada y no importará que la rueda de prensa sea de tono agresivo. Por último, el cuadrado inferior derecho representa un escenario totalmente moderado que provocaría una fuerte caída del dólar (dos flechas hacia abajo) y una fuerte subida del oro y del S&P 500. Este cuadrado es tan improbable como el de la esquina superior izquierda. La conclusión es que acabamos en el cuadrado superior derecho, lo que equivale a una subida con un tono moderado. Eso no es suficiente para un mercado que tiene serias reservas sobre la Fed bajo el mandato de Warsh.
¿Te sirvió este artículo?
Suscríbete gratis para recibir el boletín semanal y no perderte el próximo.
Suscríbete gratisContenido exclusivamente informativo y educativo. No constituye asesoramiento de inversión ni recomendación individualizada de compra o venta.