VERTIV: Nvidia DSX Ready es más competencia?
El programa «DSX-Ready», presentado ayer por Nvidia, parece a primera vista algo negativo para Vertiv. Nvidia estandariza el suministro eléctrico y la refrigeración de sus futuras «AI Factories» y certifica a varios proveedores. En cuanto a las unidades de distribución de refrigeración (Cooling Distribution Units), además de Vertiv, LiquidStack y LG Electronics también forman parte del grupo de socios. A primera vista, parece que habrá más competencia. Sin embargo, por un lado, esto no es ninguna sorpresa y, por otro, Vertiv es mucho más que una empresa con un único producto estrella.
Qué tiene DSX Ready que, en teoría, resulta negativo para Vertiv
Con DSX, Nvidia establece un estándar técnico. De este modo, los clientes no tienen que integrar la infraestructura de alimentación eléctrica y refrigeración de forma individual con cada fabricante. El propio DSX es un estándar de diseño común que permite, entre otros, que los fabricantes de CDU puedan participar en proyectos de «AI Factories» sin necesidad de una integración especial individual. Esto aumenta, en principio, la intercambiabilidad de los componentes individuales. Si varias CDU cumplen los mismos requisitos, los hiperescaladores y los operadores de centros de datos pueden comparar a diferentes proveedores entre sí. Esto puede aumentar la competencia y la presión sobre los precios. Además, parte del control técnico pasa a manos de Nvidia, al igual que ocurre con NVHBM y el Memory-Base-Die.
Nvidia define cada vez con mayor claridad cómo interactúan la computación, las redes, la alimentación eléctrica, la refrigeración y el software dentro de una «AI Factory». Los fabricantes de componentes individuales deben orientarse cada vez más hacia la arquitectura de Nvidia. Esto será aún más evidente con la arquitectura Kyber-Rack. Y es que, en Kyber, la alimentación eléctrica, la refrigeración líquida y la computación se integran aún más estrechamente a nivel de rack. Para los proveedores, esto significa que ya no solo cuenta el rendimiento de cada componente, sino, sobre todo, su compatibilidad con las interfaces, las densidades de potencia y los requisitos térmicos especificados por Nvidia.
¡Pero aquí es donde, terminaría la parte realmente negativa de la noticia! ¡Aunque vuelve a poner de manifiesto el dominio de Nvidia!
Vertiv es, desde hace tiempo, mucho más que un simple proveedor de soluciones de refrigeración
Gracias a diversas adquisiciones, Vertiv también abarca el suministro eléctrico, los sistemas SAI, los conductos de alimentación, la refrigeración líquida, la gestión térmica, la infraestructura integrada y los servicios. Nvidia ya utiliza Vertiv directamente en su infraestructura DSX. En la propia documentación de DSX de Nvidia, la Vertiv XDU2300 sirve como ejemplo concreto de un activo CDU SimReady.
La próxima arquitectura de suministro eléctrico podría resultar aún más importante que las CDU individuales. Aunque Goldman Sachs prevé que la implantación de la arquitectura de 800 V CC de Nvidia sea más lenta de lo que se esperaba hasta ahora. Tras una consulta con expertos, el banco ha rebajado su previsión sobre la cuota de 800 V CC en los centros de datos de nueva construcción en EE. UU. para 2030, del 25 % a alrededor del 21 %. La razón principal es el aumento de la proporción de inferencia. Con densidades de potencia de hasta unos 150 kW por rack, las arquitecturas eléctricas convencionales de los centros de datos siguen siendo viables, según Goldman, mientras que el 800 V CC es relevante sobre todo para sistemas de entrenamiento que consumen mucha potencia.
Prevén que la arquitectura de los centros de datos se haya adaptado por completo a los 800 V CC, como muy pronto, dentro de unos 5 años. A corto plazo, es más probable que se adopte un enfoque híbrido, en el que los servidores se alimenten a 800 V CC, mientras que las redes, el almacenamiento y el resto de la infraestructura sigan utilizando, por el momento, una fuente de alimentación convencional. Además, está previsto que los racks Kyber-NVL144 de Nvidia para Rubin Ultra no lleguen hasta 2028, en lugar de 2027 como se había previsto inicialmente.
Goldman valora positivamente esta migración más lenta para los proveedores consolidados de sistemas de alimentación para centros de datos, como Vertiv, Eaton, Schneider Electric y ABB, ya que se prevé que las arquitecturas tradicionales sigan dominando hasta 2032 y, según el banco, ofrezcan márgenes más elevados.
Vertiv ya está colaborando con Nvidia en sistemas de 800 V CC para las futuras «fábricas de IA». La cartera se ha orientado específicamente a plataformas de Nvidia como Rubin Ultra. Vertiv pretende proporcionar suministro eléctrico y refrigeración de forma sincronizada.
Según Vertiv, las soluciones Sidecar se acelerarán a partir del segundo semestre de 2027; está previsto que a finales de 2027 se lance un sistema de propulsión totalmente nativo de 800 V CC, y se esperan mayores volúmenes a partir de 2028. Además, Vertiv confirmó sus objetivos a largo plazo presentados en el Investor Day: una tasa de crecimiento compuesto anual (CAGR) de la facturación orgánica del 20 % al 22 % entre 2025 y 2030, así como un margen operativo de al menos el 27 % para 2030. Por otra parte, la dirección de Vertiv tiende siempre a ser demasiado conservadora.
Vertiv: Suministro eléctrico también antes del centro de datos
Ya habíamos abordado el tema de las fusiones y adquisiciones. Con la adquisición prevista de UtilityInnovation Group, Vertiv amplía aún más su capacidad de creación de valor. UIG aporta sistemas de control de microrredes, coordinación de la energía in situ, aparamenta y arquitecturas eléctricas «behind-the-meter». La propia Vertiv describe el objetivo como una ampliación de su oferta de energía y refrigeración, desde la conexión a la red hasta el chip.
✅ Cuanto más optimice Nvidia toda la «fábrica de IA», más valiosos serán los proveedores que no solo suministren un único dispositivo, sino que puedan ofrecer soluciones integradas de energía, refrigeración y diseño de infraestructuras.
Las cifras operativas también hablan a favor de Vertiv
En el segundo trimestre de 2026, la facturación aumentó un 24 %, el resultado operativo ajustado un 51 %, el beneficio por acción ajustado un 60 % y el flujo de caja libre ajustado un 234 %.
Los ingresos diferidos (y, por tanto, la visibilidad) aumentaron en dos trimestres de 1.81 a 3.63 mil millones de dólares. Además, Vertiv aumentó sus existencias de 1.46 a 2.52 mil millones de dólares, preparándose así para la aceleración anunciada para el segundo semestre. Las ventas de productos crecieron un 23 %, mientras que el negocio de servicios lo hizo un 28,6 %. De este modo, el área que acompaña a Vertiv a lo largo de todo el ciclo de vida de una infraestructura instalada es precisamente la que está creciendo más rápidamente.
Además, se ha vuelto a revisar al alza la previsión para el conjunto del año: 14 mil millones de dólares de facturación, un crecimiento orgánico del 31%, un beneficio por acción ajustado de 6,70 dólares y un flujo de caja libre ajustado de 2,5 mil millones de dólares. PER a futuro de 31x con una tasa de crecimiento compuesto anual (CAGR) a tres años para el beneficio por acción según GAAP del 35% anual.
Lo que realmente revela el anuncio «DSX-Ready» para Vertiv
La estandarización impulsada por Nvidia puede, de hecho, aumentar la competencia a nivel de productos individuales. Pero la verdadera ventaja competitiva se desplaza de la unidad de refrigeración central (CDU) individual hacia una cuestión totalmente diferente: ¿quién puede suministrar un sistema integral que funcione, que incluya suministro eléctrico, refrigeración líquida, conductos de alimentación, sistemas de respaldo, controles, gemelos digitales, servicios y, en el futuro, 800 VCC? Ahí es precisamente donde se posiciona Vertiv.
Por eso, para mí, este anuncio no cambia tanto la tesis de Vertiv en sí misma, sino que me muestra aún más claramente dónde debe residir en el futuro la verdadera ventaja competitiva de Vertiv: no en un producto de refrigeración concreto, sino en la integración de toda la infraestructura eléctrica y térmica, desde la red hasta el chip.
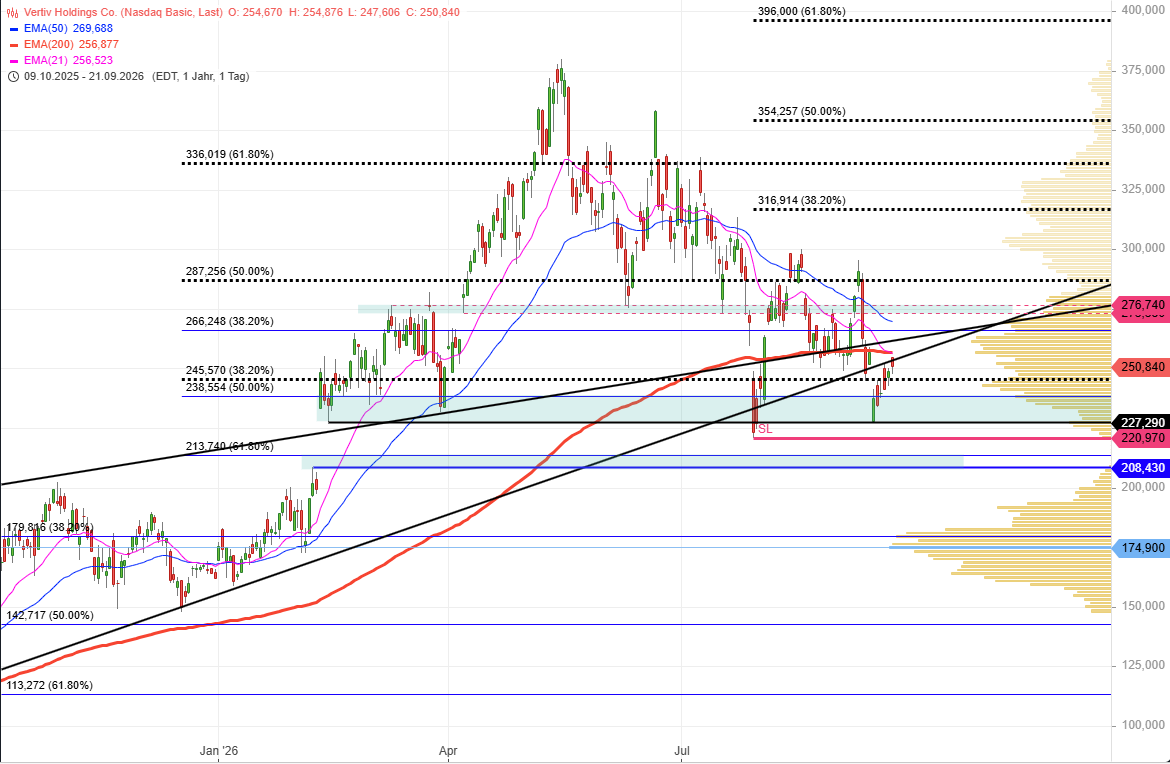
Vertiv Holdings
📍Punto de oportunidad: 238 USD ( EMA200 se sitúa actualmente en 257 USD como resistencia)
📈 Soporte para una nueva tanda: 227/228 USD
🏁 Objetivo inicial : 288 USD
❌ Límite: 220 USD según el precio de cierre semanal
¿Te sirvió este artículo?
Suscríbete gratis para recibir el boletín semanal y no perderte el próximo.
Suscríbete gratisContenido exclusivamente informativo y educativo. No constituye asesoramiento de inversión ni recomendación individualizada de compra o venta.