Las noticias influyen en el sentimiento, pero no en las cotizaciones
Sin duda, algunas noticias sí mueven las cotizaciones. Pero, en general, la regla vale al revés: son las cotizaciones las que generan las noticias. Por desgracia, muchos inversores ignoran esta regla ya conocida, así las noticias terminan siendo, muchas veces, solo generadoras de sentimiento. Quien resiste esa tentación encuentra, de vez en cuando, buenas oportunidades — como ahora mismo.
Los últimos desarrollos en geopolítica, materias primas y tipos de interés parecían, en apariencia, negativos para las acciones: los ataques de los rebeldes huthíes en Yemen provocaron la interrupción de un oleoducto importante en Arabia Saudí y afectaciones a la navegación en el Mar Rojo. Eso empujó temporalmente el precio del petróleo de nuevo por encima de los 100 dólares, subieron también los precios de la gasolina y la energía, y la rentabilidad de los bonos estadounidenses a 10 años llegó a su nivel más alto desde 2007.
Lo último, visto a través de los comentarios y el ánimo del mercado
Algunos comentarios sobre esto le añadieron más leña al asunto. En parte, se da por hecho que esta supuesta nueva crisis del petróleo esta vez sí va a frenar en serio a la economía — al fin y al cabo, faltan las reservas importantes que hasta ahora habían amortiguado el golpe.
Y en cuanto a las rentabilidades, se habría alcanzado ahora, con la marca del 5% en los bonos a 10 años, una especie de "muro del sonido" a partir del cual, según la estadística, las acciones ceden si la subida continúa. Aparte de esto, los altos precios de la energía y los tipos altos frenan el consumo en EE.UU., un motor de crecimiento importante.
Hasta aquí, todo bastante lógico. Por eso es comprensible que esta nueva escalada en puntos sensibles haya enturbiado claramente el ánimo de los inversores privados estadounidenses. De hecho, el porcentaje de bajistas en la encuesta semanal de sentimiento de la American Association of Individual Investors (AAII) saltó de un 39% a un 53,3%.
Fuerte impulso negativo de sentimiento frente a pérdidas de precio moderadas
Valores tan altos son muy poco frecuentes. Pero no solo eso: además, no encajan del todo con la evolución reciente de las cotizaciones. Es cierto que los índices se debilitaron tras las noticias correspondientes de la semana anterior, pero ahora parece que el susto ya quedó atrás.
El S&P 500 y el Nasdaq 100 vuelven a estar —gracias a los valores tecnológicos— en sus antiguos máximos (el Nasdaq 100 incluso marcó ayer un nuevo máximo intradía), y hasta el índice estadounidense "más débil", el Dow Jones, registra por ahora solo pérdidas moderadas, de apenas un -6,5%. Ni siquiera la marca redonda de los 50.000 puntos ha llegado a estar bajo presión real, y entretanto se empieza a dibujar ahí un posible giro al alza.
¿Podemos entonces interpretar este reciente giro negativo de sentimiento como una señal alcista en clave contraria, siguiendo la máxima de que "la masa se equivoca"?
Un sentimiento negativo poco frecuente
De hecho, la estadística lo respalda con bastante claridad — y además por varios motivos a la vez.
Para empezar, un desplome de sentimiento como el de la semana pasada es, en sí mismo, un evento muy raro: un porcentaje de bajistas superior al 50% solo se había dado, desde el inicio de la encuesta de la AAII a mediados de 1987, en menos del 5% de todos los casos; el valor actual, del 53,3%, solo se había registrado antes en menos del 3% de los casos.
El sentimiento propiamente dicho —es decir, el saldo entre alcistas y bajistas— se sitúa, por este desplome, en un -24,5%. Un valor tan bajo también es poco frecuente (se ha dado en un 5,1% de los casos). Y el propio desplome de sentimiento —el deterioro semana a semana, de unos contundentes -23,1 puntos porcentuales frente al valor anterior— solo se ha dado con esta intensidad, en más de 39 años, en un 4,3% de los casos.
Así que estamos, de verdad, ante un impulso de sentimiento excepcionalmente negativo.
Este gráfico es realmente contundente
Pero, ¿es un impulso de sentimiento como este también, de verdad, una señal en clave contraria para las acciones? Al fin y al cabo, también podría ser que los inversores particulares tengan esta vez el instinto correcto — eso también pasa de vez en cuando (la palabra clave: "la sabiduría de las masas").
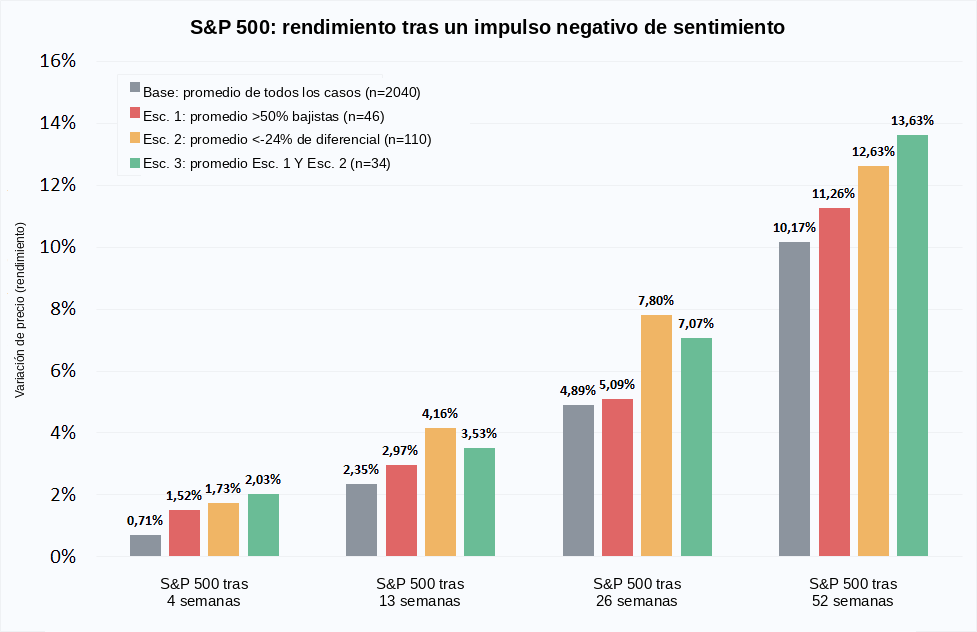
Como ya se dijo, la estadística aquí es muy clara, y en contra de los inversores particulares. Ahí está este gráfico tan contundente:
Aquí se representa el rendimiento del S&P 500 para distintos periodos y escenarios. El escenario base (barras grises) es, simplemente, el rendimiento promedio del índice en los cuatro periodos (aproximadamente uno/tres/seis/doce meses), sin importar en absoluto la situación de sentimiento — es decir, se tienen en cuenta todos los casos posibles (2.040) desde julio de 1987.
¡Una clara señal anticíclica de optimismo!
En el escenario 1 (columnas rojas) solo se han incluido los 46 casos en los que —al igual que la semana anterior— se produjo un salto en la proporción de inversores pesimistas, que pasó de menos del 50 % a más del 50 % en la comparación semanal. Ya en este caso, la rentabilidad del S&P 500 se sitúa por encima de la media.
En el escenario 2 (columnas amarillas) solo se tuvieron en cuenta los 110 casos en los que el sentimiento cayó por debajo del -24 %. En este caso, el rendimiento volvió a aumentar con respecto a los otros dos escenarios.
Por último, en el escenario 3 (columnas verdes) he combinado los dos escenarios anteriores, 1 y 2, es decir, el salto de la proporción bajista a más del 50 % con un valor de sentimiento inferior al -24 %. En estos 34 casos, el rendimiento también fue notablemente superior al del «caso normal» (escenario base); en algunos de ellos se alcanzó incluso el mayor rendimiento registrado hasta la fecha.
El resultado es, por tanto, inequívoco: el impulso negativo del sentimiento de la semana anterior es una señal alcista anticíclica muy clara para el S&P 500. Es cierto que las noticias no determinan las cotizaciones, pero sí el sentimiento. Y, por lo general, no en beneficio de los inversores.
Es probable que «la mayoría» se dé cuenta de ello sobre todo cuando el S&P 500 alcance efectivamente nuevos máximos en breve…
¿Te sirvió este artículo?
Suscríbete gratis para recibir el boletín semanal y no perderte el próximo.
Suscríbete gratisContenido exclusivamente informativo y educativo. No constituye asesoramiento de inversión ni recomendación individualizada de compra o venta.